

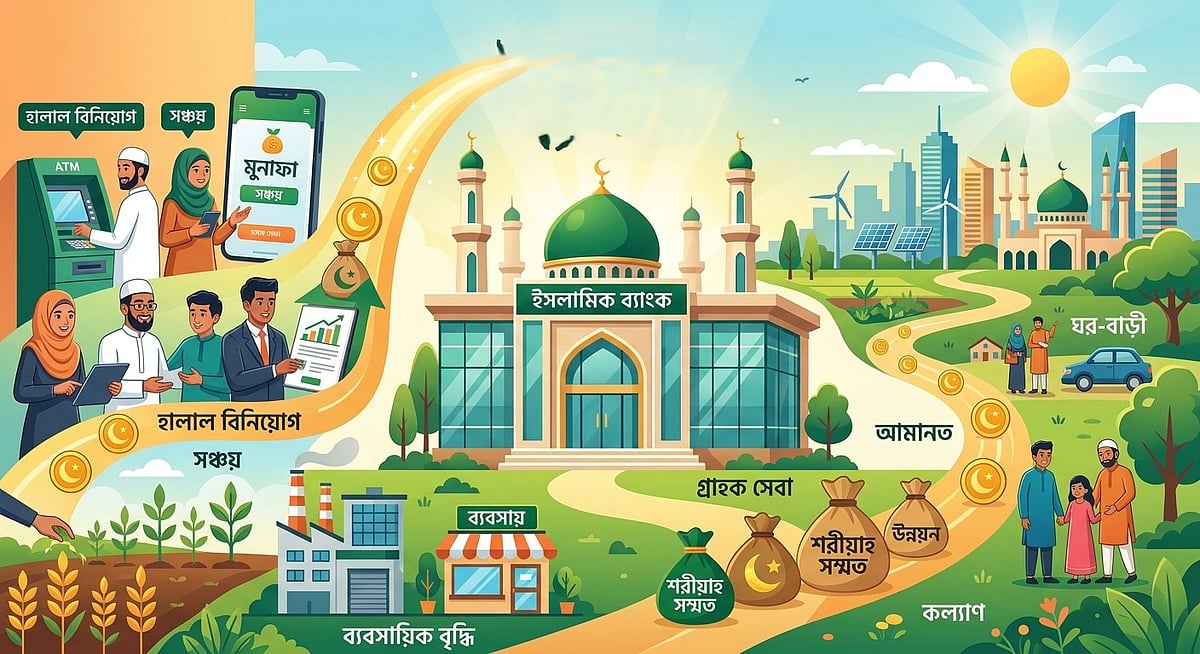
জাতীয় সংসদে সম্পত্তি হস্তান্তর (সংশোধন) বিলের ওপর আলোচনায় ইসলামি ব্যাংকিং ব্যবস্থার কার্যকারিতা নিয়ে প্রশ্ন তুলেছেন আইনমন্ত্রী মো. আসাদুজ্জামান। তিনি উল্লেখ করেন, এসব ব্যাংক সুদের পরিবর্তে কেবল 'মুনাফা' শব্দটি ব্যবহার করছে কি না এবং তারা বাস্তবে লোকসানের ঝুঁকি বহন করে কি না, তা নিয়ে বিদেশের আদালতেও প্রশ্ন উঠেছে। এই বক্তব্যের প্রেক্ষিতে বিশেষজ্ঞরা বলছেন, ইসলামি ব্যাংকিংয়ের বৈধতা কেবল শব্দের পার্থক্যে নয়, বরং লেনদেনের প্রকৃতি, সম্পদের মালিকানা এবং ঝুঁকি গ্রহণের বাস্তবতার ওপর নির্ভর করে।
আধুনিক ইসলামি ব্যাংকিং ব্যবস্থায় লাভ-লোকসান বণ্টনভিত্তিক অর্থায়ন প্রত্যাশার তুলনায় কম হলেও, একে প্রচলিত ব্যাংকিংয়ের ছদ্মবেশ হিসেবে দেখা যুক্তিসঙ্গত নয়। শরিয়াহ আইনে ব্যবসা, ইজারা ও বিনিয়োগের ক্ষেত্রে মুনাফা অর্জনের সুনির্দিষ্ট সুযোগ রয়েছে। মুরাবাহা, ইজারা বা মুশারাকার মতো প্রতিটি পদ্ধতিতে মূল শর্ত হলো বিক্রয় বা ভাড়ার আগে ব্যাংকের সম্পদের মালিকানা বা সংশ্লিষ্ট ঝুঁকির সঙ্গে বাস্তব সংযোগ থাকা। অর্থাৎ মুনাফা নিছক অর্থ ব্যবহারের বিনিময়ে নয়, বরং পণ্য বা সম্পদভিত্তিক প্রকৃত লেনদেন থেকে উদ্ভূত হতে হবে।
বাংলাদেশ ব্যাংকের সাম্প্রতিক প্রতিবেদন অনুযায়ী, দেশের ইসলামি ব্যাংকিং খাত বর্তমানে দুর্বল শাসনব্যবস্থা, তারল্য সংকট এবং উচ্চ খেলাপি বিনিয়োগের মতো চ্যালেঞ্জের মুখোমুখি। তবে বিশেষজ্ঞরা মনে করেন, এগুলো মূলত প্রাতিষ্ঠানিক ও ব্যবস্থাপনাগত ব্যর্থতা, যা শরিয়াহ নীতির দায় নয়। কেন্দ্রীভূত মালিকানা, অকার্যকর পরিচালনা পর্ষদ এবং দুর্বল তদারকিই এই সংকটের মূল কারণ হিসেবে চিহ্নিত করা হয়েছে।
এই খাতের আমানতকারীদের আস্থা পুনর্গঠনে প্রকৃত স্বাধীনতাসম্পন্ন শরিয়াহ বোর্ড গঠন, বাহ্যিক শরিয়াহ নিরীক্ষা এবং স্বচ্ছতা নিশ্চিত করার ওপর জোর দেওয়া হয়েছে। পাশাপাশি, বাণিজ্যিক ব্যাংকের পরিপূরক হিসেবে কর্জে হাসানভিত্তিক সামাজিক অর্থায়ন ব্যবস্থা গড়ে তোলার প্রস্তাব করা হয়েছে। ইসলামি ব্যাংকিং ব্যবস্থাকে দুর্বল না করে বরং আরও সৎ, পেশাদার এবং বৈচিত্র্যপূর্ণ করার মাধ্যমেই এই খাতের প্রকৃত উদ্দেশ্য সফল করা সম্ভব বলে মনে করেন সংশ্লিষ্টরা।
ইসলামি ব্যাংকিং কি কেবল সুদের নামান্তর? সংসদে আইনমন্ত্রীর তোলা প্রশ্নের প্রেক্ষিতে এই খাতের প্রকৃত চ্যালেঞ্জ ও প্রয়োজনীয় সংস্কার নিয়ে বিশ্লেষণ। জানুন শরিয়াহভিত্তিক ব্যাংকিংয়ের বাস্তব চিত্র।


0 Comments